上の子が4歳、下の子が2歳だった2022年から、教育費をNISAで積み立てています。目標は子ども1人1,000万円で、積み立ては1人あたり月3万円くらいです。
「教育費って、結局いくら貯めればいいの?」「毎月いくら積み立てれば足りる?」。子どもが小さいうちほど、先が見えなくて不安になるのではないでしょうか。
私は神戸に住む共働きの父親で、夫婦と娘2人の4人家族です。教育費は学資保険ではなく、NISAで準備しています。
結論から言うと、わが家は中学から私立も考えに入れて、1人1,000万円を目標にしました。NISAだけで足りない分は、学費がかかる時期の家計からも出す考えです。
なお、先に大事なことを断っておきます。教育費は、進路によって大きく変わります。ここに書く金額は、文部科学省の調査の目安と、わが家の考え方です。
この記事では、次のことをまとめます。
- 教育費はいくらかかるか(公的な調査の目安)
- わが家が1人1,000万円を目標にした理由
- 月3万円をNISAで積み立てたときのシミュレーション
- NISAで足りない分の考え方
- NISA貧乏にならないための考え方
結論:1人1,000万円を目標に、NISAで月3万円
| 項目 | わが家の場合 |
|---|---|
| 目標 | 子ども1人1,000万円(中学から私立も視野) |
| 私立も考える理由 | 子どもの選択肢を広くしたい |
| 今の学校外の費用 | 公文(4年生をめどに学習塾へ行く予定) |
| 準備のしかた | NISA(2022年から) |
| 積み立て | 1人あたり月3万円くらい(2人で月6万円くらい)。家計から出せる額で決めた |
| 足りない分 | 学費がかかる時期の家計からも出す |
| 学資保険 | 入っていない |
| 児童手当 | 使い道は分けていない(NISAに回っていると考えている) |
| 考え方 | NISA貧乏にならない。積み立て額は家計に合わせて変える |
教育費はいくら?文部科学省の調査の目安
文部科学省の「令和5年度 子供の学習費調査」では、1年あたりの学習費の総額は次のとおりです。学校に払うお金のほか、塾や習いごとなどの学校外の費用も含みます。
| 学校 | 公立 | 私立 |
|---|---|---|
| 小学校 | 約33.6万円 | 約182.8万円 |
| 中学校 | 約54.2万円 | 約156.0万円 |
| 高校(全日制) | 約59.8万円 | 約103.2万円 |
国立大学の授業料は、標準額で年53万5,800円です。入学料は28万2,000円で、どちらも文部科学省の省令で決まっています。私立大学や、一人暮らしの生活費が加わると、さらにかかります。
中学から私立なら、大学まで約1,020万円
わが家が考えに入れている「中学から私立、大学は国立」で、中学から大学までを足してみました。
| 計算 | 合計 | |
|---|---|---|
| 私立中学(3年) | 約156.0万円×3年 | 約468万円 |
| 私立高校(3年) | 約103.2万円×3年 | 約310万円 |
| 国立大学(4年) | 授業料53.58万円×4年+入学料28.2万円 | 約243万円 |
| 合計 | 約1,020万円 |
すべて公立で国立大学に進む場合は、同じ計算で約580万円です。進路によって、400万円以上の差が出ます。
1人1,000万円を目標にした理由|中学から私立も視野に
わが家は、中学から私立も考えに入れています。上の計算のとおり、中学から大学までで約1,000万円かかるので、子ども1人1,000万円を目標にしました。
私立を考えに入れているのは、子どもの選択肢を広くしたいからです。私立に行くかどうかは、子ども自身に決めてもらいます。
親としては、行きたいと言われたときに選べるよう、準備だけはしておくつもりです。
大学の学費や生活費にも使います。
今の学校外の教育費は公文。4年生をめどに塾へ
今、学校の外でかかっている教育費は、公文です。公文はステップと考えていて、4年生をめどに学習塾へ行く予定です。
塾に通い始めると、学校外の費用は増えます。文部科学省の調査の学習費にも、塾などの学校外の費用が含まれています。
教育費のシミュレーション|月3万円を18歳まで
月3万円を、2022年から18歳まで積み立てた場合を計算しました。年5%で増え続けたとする、仮の数字です。
| 2022年の年齢 | 積み立てる年数 | 積み立てる合計 | 年5%で増えた場合 | |
|---|---|---|---|---|
| 上の子 | 4歳 | 14年 | 504万円 | 約730万円 |
| 下の子 | 2歳 | 16年 | 576万円 | 約880万円 |
年5%は計算のための仮の数字です。実際は、もっと少ないことも、元本を割ることもあります。
NISAだけでは1,000万円に届かない。足りない分は、学費がかかる時期の家計から
計算すると、NISAだけでは1,000万円に届きません。わが家は、学費がかかる時期の家計からも出すつもりです。
NISAは、教育費のすべてではなく、大きな出費に備える土台と考えています。
NISAで準備している理由|2022年から月3万円
わが家は、2022年から教育費をNISAで準備しています。きっかけは、リベ大の動画です。
月3万円くらいの額は、家計から出せる額で決めました。児童手当は使い道を分けていませんが、NISAの積み立てに回っていると考えています。
学資保険に入らなかった理由は、別の記事にまとめました。
NISA貧乏にならない|積み立て額は家計に合わせて変える
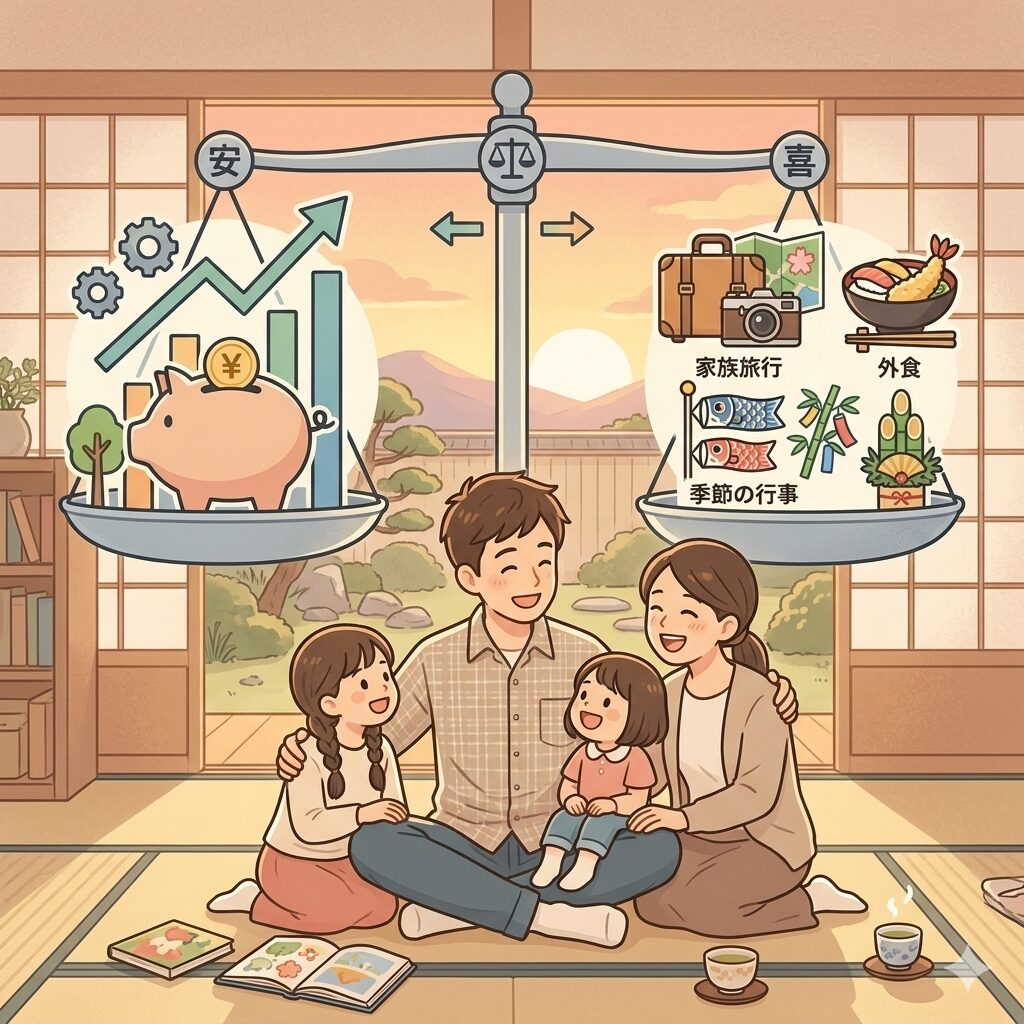
教育費の準備は大事ですが、積み立てのために今の暮らしを削りすぎないようにしています。子どもが小さいうちの旅行や体験にも、お金を使いたいからです。
教育費は大事ですが、今しかできない旅行や体験も大事にしたいと思っています。
今まで、積み立て額を変えたことはありません。ただ、次のように柔軟に考えています。
- 大きな出費がある月は、積み立てのペースを落とす
- 家計に余裕がある時期は、ペースを上げる
- 子どもがやりたいことに出会ったら、教育費の積み立て以外にもお金を使う
教育費は、夫婦の考え方をすり合わせる話でもある
教育費は、数字だけの話ではありません。どこまでお金をかけるかは、夫婦の考え方によって変わります。
わが家も、教育費の話し合いで一度もめたことがあります。私の言い方がきっかけでした。もめたときの話は、別の記事に書いています。
よくある質問
Q. 教育費は、子ども1人いくら貯めればいいですか?
進路によって変わります。文部科学省の調査をもとに、中学から大学までを計算しました。すべて公立なら約580万円、中学から私立なら約1,020万円です。わが家は、1人1,000万円を目標にしました。
Q. 毎月いくら積み立てていますか?
わが家は、1人あたり月3万円くらいです。家計から出せる額で決めました。
Q. いつから準備を始めましたか?
2022年からです。上の子が4歳、下の子が2歳のころでした。
Q. NISAだけで足りますか?
わが家の計算では、NISAだけでは1,000万円に届きません。足りない分は、学費がかかる時期の家計からも出します。
Q. 積み立て額を、途中で変えたことはありますか?
2022年から今まで、変えたことはありません。大きな出費がある月はペースを落とすなど、家計に合わせて柔軟に考えています。
Q. 塾の費用は、どう考えていますか?
今は公文で、4年生をめどに学習塾へ行く予定です。塾の費用も、教育費の一部として考えています。
Q. 学資保険には入っていますか?
入っていません。理由は、学資保険とNISAの記事にまとめています。
Q. 子ども自身のこどもNISAとは、どう使い分けますか?
教育費は親のNISAで準備し、こどもNISAは子ども自身の老後のために使う予定です。
まとめ
わが家は、子ども1人1,000万円を目標に、2022年から教育費をNISAで準備しています。
- 中学から私立・国立大学なら、中学から大学まで約1,020万円(文部科学省の調査などから計算)
- 積み立ては1人あたり月3万円くらい。家計から出せる額
- NISAだけで足りない分は、学費がかかる時期の家計からも出す
- NISA貧乏にならないよう、積み立て額は家計に合わせて変える
わが家のお金の全体の流れは、別の記事にまとめています。

コメント